手数料も、売る価格も、続けられるかどうかも、始められるかどうかも、店側は決められません。2026年に起きたことを並べて、プラットフォームとの関係を考えます。
飲食店とデリバリープラットフォームの関係を、取引と呼んでいいのか。2026年の一連の出来事を並べると、どうもそうではない気がしてきます。
株式会社∞Deliciousの関根和樹です。17歳から飲食の現場に立ち、今も自分の店を経営しながら、厨房を持つ事業者の支援をしています。
今年(2026年)、決まったことの一覧
手数料 — 38.5%(税込)。店側に交渉の余地はありません。契約するかしないかの二択で提示されます。
価格 — 3月、約1万8千店舗で「店頭価格と同一価格」の提供が始まりました。デリバリー向けに価格を上げて手数料を吸収するという、店側の基本的な防御策に制約がかかりました。
継続の可否 — 1月末から適用されたBPMにより、注文数などの基準を下回ったブランドはアカウント停止の対象になります。基準のひとつは直近84日の平均注文数45件未満、かつエリア平均を下回る場合。ただし、エリア平均がどう算出されているかは公開されていません。
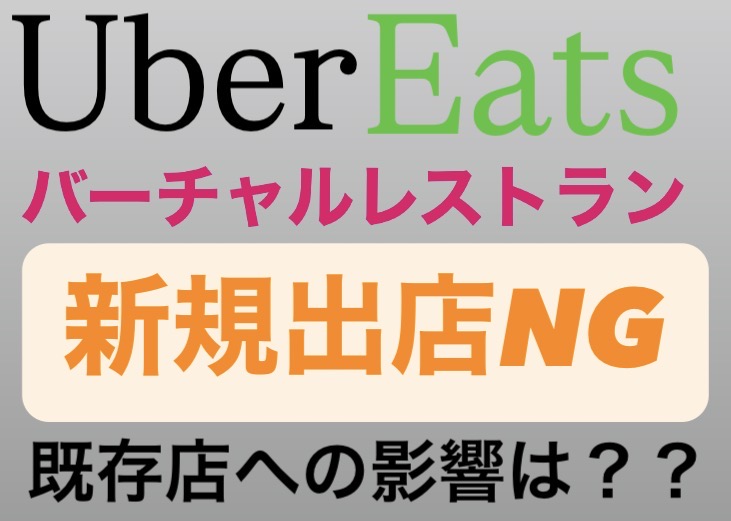
新規出店の可否 — 7月1日、中小規模・個人営業のバーチャルレストランについて新規受付終了。
支払う額を決められ、売る価格に制約を受け、続けられるかを判定され、始められるかを決められる。
これを取引関係と呼ぶのは、少し無理があります。
店側が持っているカード
公平に見れば、店側にも選択肢はあります。使わない、という選択です。
そして実際、デリバリーは多くの店にとって有効な販路であり続けています。来店が減る雨の日や猛暑日に売上を補い、席数の制約なく注文を受けられます。アプリの利用者数は、個店の集客力とは桁が違います。
だから使わない選択は、多くの場合ただの機会損失になります。
つまり、「使わない」以外のカードがない。これが交渉できない理由です。
支援会社も、同じ側にいる
ここで見落とされやすいのは、デリバリー支援会社も飲食店と同じ構造の中にいる、という点です。
ブランドを貸してロイヤリティを受け取るモデルは、加盟店がプラットフォームに出店できて初めて成立します。出店の可否を決めるのはプラットフォームであって、支援会社ではありません。
だから7月の受付終了は、支援会社にとっても他人事ではありませんでした。主力商品の前提が外れたからです。
そして、ここに構造的な問題があります。
支援会社は、顧客にプラットフォームへの依存リスクを警告できません。
「プラットフォームへの依存を減らしましょう」と言った瞬間、自社の収益源を否定することになるからです。ロイヤリティは、プラットフォーム上の売上からしか発生しません。だから提案は常に「もっと出店しましょう」「もっとブランドを増やしましょう」の方向にしか進みません。
悪意ではありません。ビジネスモデルの定義が、そうさせています。
2020年から2026年へ
振り返ると、この6年で起きたことは一貫しています。
2022年にフードパンダとDiDiフードが日本市場から撤退。2026年3月にはWoltが撤退しました。プラットフォームの数が減り、大手2社への集中が進みました。
選択肢が減れば、残った側の交渉力は上がります。
そして集中が完了した2026年、品質管理の名目で選別が始まりました。順番として、きわめて自然です。
これを批判したいわけではありません。プラットフォーム企業として合理的な判断だと思います。ただ、その合理性が飲食店の利益と一致する保証はない、という当たり前のことを確認しておきたいのです。
では、どうするのか
プラットフォームを使うな、という話ではありません。使い方の問題です。
区別すべきは、誰かの許可が要るものと、要らないものです。
許可が要るもの プラットフォーム上の屋号、そこに紐づく評価とレビュー、アプリ内での露出、出店の継続可否。これらは全部、決定権が向こうにあります。
許可が要らないもの 厨房の空き時間を回す運用設計。それを回せるスタッフの技術。原価と包材とオペレーションの型。自社サイトやLINEや電話で取る直販の導線。そして、プラットフォームを一切通さない法人向けの販路。
後者だけが、通知一枚で消えません。
デリバリーは有効な販路です。ただし、複数ある販路のひとつとして持つのと、事業の土台として持つのとでは、意味がまったく違います。
今年起きたのは、その違いが誰の目にも見える形で現れた、ということです。
まとめ
✅ 手数料も、売る価格も、続けられるかも、始められるかも、店側は決められない
✅ 「使わない」以外のカードがないから、交渉が成立しない
✅ 支援会社は、構造上、依存のリスクを警告できない
✅ プラットフォームの集中が進んだ後で、選別が始まった
✅ 残るのは、許可が要らないもの(運用の型、スタッフの技術、直販の導線、法人販路)
私自身、自分の店でデリバリーを使っています。有効な販路だと思っているからです。同時に、そこに事業の土台を置かないようにもしています。
どちらか一方ではなく、両方を持つ。それが、今年の件から引き出せる一番実務的な答えだと思います。
こんな方に向いています
✅ デリバリーを、複数ある販路のひとつとして設計したい
✅ プラットフォームの方針変更に振り回されたことがある
✅ 支援会社の提案に、どこか引っかかりを感じている
✅ 数年後に自社の資産として残るものを作りたい
∞Deliciousでは、プラットフォームを使いながら、同時にそこに依存しない形を作る設計をお手伝いしています。お気軽にご相談ください。
▶ ご相談はこちらをクリック
関根和樹(株式会社8Delicious 代表取締役)
17歳から飲食の現場に立ち、飲食店経営とコンサルティングに従事。5年で139名の事業者を支援。自身の店で遊休厨房を使ったデリバリーを実証し、貢献利益率約45%を確認。
主な事業:コンサルティング/飲食業/弁当事業/ケータリング事業/広告運用事業/不動産事業