デリバリー支援会社の事例は、どれも売上の話で終わっています。居酒屋が8カ月で月商498万円UPとか、インドカレー屋が5カ月で203万UPとか、そんな感じで公開されている数字をそのまま使って手残りまで計算すると、12〜15%に収束しました。その計算過程を公開します。業界の闇をちょっとだけ書いちゃいます。。悪しからず
結論:手残りは売上の12〜15%に収束する
デリバリー支援会社のサイトを見ると、どこも似た数字が並んでいます。
- 居酒屋が8ヶ月で月商498万円アップ
- 中華居酒屋が7ヶ月で341万円アップ
- フードブランド導入で月商200万円
これらは嘘ではありません。おそらく実際に出た数字です。
ただ、ひとつだけ共通していることがあります。全部が「売上」の話で、「手残り」の話を一度もしていないことです。この罠にあなたはお気づきでしょうか?
この記事では、公開されている事例の数字をそのまま使って、最後まで計算します。結論から言うと、手残りは売上の**12〜15%**に収束します。
株式会社∞Deliciousの関根です。17歳から飲食の現場に立ち、今も自分の店を経営しながら、厨房を持つ事業者の支援をしています。自分の店でもデリバリーの利益設計を実証しました。
こんな方に向いています
✅ 大手デリバリー支援会社から提案を受けていて、収支を自分で検算したい
✅ ホテル・旅館・セントラルキッチンで、厨房に空き時間がある
✅ 過去にブランド導入型のデリバリーを試して、思ったほど残らなかった
✅ 売上ではなく手残りで判断したい
✅ 手数料の消費税区分が、自社はどちらに当たるのか確認したい
売上の76%は、始める前から消えている
まず、売上135万円(客単価1,500円×30食/日)で何が引かれるかを並べます。
| 項目 | 率 | 金額 |
|---|---|---|
| プラットフォーム手数料 | 38.5% | 52.0万円 |
| 原価+包材 | 25% | 33.8万円 |
| ロイヤリティ | 10% | 13.5万円 |
| サービス利用料 | 固定 | 3.3万円 |
| 小計 | 102.6万円 |
残りは32.4万円。売上の24.0%です。ここまで、人件費はまだ一円も入っていません。
気づいてほしいのは、この76%前後が、ほぼ食数に関係なく確定していることです。手数料も原価もロイヤリティも、すべて売上に対する率で引かれます。10食売っても100食売っても、この比率は動きません。規模を大きくしても改善しない構造になっています。
人件費を入れると、12〜15%に収束する
1食あたりの追加作業を7分、時給1,300円で計算します。
月900食(30食×30日)×7分=105時間。人件費は13.7万円です。
32.4万円 − 13.7万円 = 手残り18.7万円(13.9%)
これを、公開されている事例に当てはめます。
| 公開事例 | 売上 | 手残り | 率 |
|---|---|---|---|
| 居酒屋 | 498万円 | 63〜73万円 | 12.7〜14.7% |
| 中華居酒屋 | 341万円 | 43〜50万円 | 12.6〜14.7% |
| インドカレー店 | 204万円 | 24〜28万円 | 11.8〜13.7% |
| ブランド導入店 | 200万円 | 26〜28万円 | 13.0〜14.0% |
規模がバラバラなのに、率がほとんど動きません。当然で、人件費以外の70%超が先に確定しているからです。
「498万円アップ」の手残りは、63〜73万円。数字としては悪くありません。ただ、498万円と73万円では、受ける印象がまるで違います。
「アイドルタイム活用」が成立する食数には上限がある
もうひとつ、見落とされやすい点があります。
月商498万円は、客単価1,500円なら3,320食。1日あたり111食です。
1日111食を既存スタッフの空き時間で回せる店は、まず存在しません。この規模になった時点で、デリバリーは副業ではなく、専従2〜3名が必要な本業になっています。
つまり、「アイドルタイムを収益化する」という入口の訴求と、成功事例として出している食数が、途中で入れ替わっています。悪意があるわけではありません。成功事例は一番伸びた店を載せるものなので、自然とそうなります。
ただ、検討する側は、入口の前提と出口の事例が同じ条件で語られていないことを知っておいたほうがいいです。
消費税について書いている会社が、一社もない
手数料は「35%」と書かれていることが多いです。これは税抜の表記です。実際の請求は**38.5%**になります。
差は3.5ポイント。売上498万円なら17.4万円の違いです。事例1件ぶんの利益が飛ぶ差になります。
ここは正確に言う必要があります。課税事業者であれば、仕入税額控除によって戻ってくるので、実質の負担は35%に戻ります。丸ごとかぶるのは、免税事業者と、簡易課税を選んでいる事業者です。
つまり、こう分かれます。
- ホテル・旅館・セントラルキッチン・給食委託 → ほぼ課税事業者。35%で計算
- 個人店・小規模の惣菜製造 → 免税・簡易課税が混じる。38.5%が実コスト
どちらに当たるかで収支が変わります。それなのに、支援会社のサイトで消費税の区分に触れているものを、私はまだ一つも見つけていません。
※税の扱いは制度や事業者の状況で変わります。自社がどちらに当たるかは、顧問税理士に確認してください。
結論:デリバリーは「大きくするほど儲からない」
ここまでの計算から言えることは、ひとつです。
規模を追うと、率は上がらないまま作業量だけが増える。言い換えればそれはあなたのお店の売上ではなく【大手の為の売上】
では、何を変えれば率が動くのか。引かれる4項目のうち、手数料は動かせません。原価も限界があります。残るのは、ロイヤリティ10%とサービス利用料です。
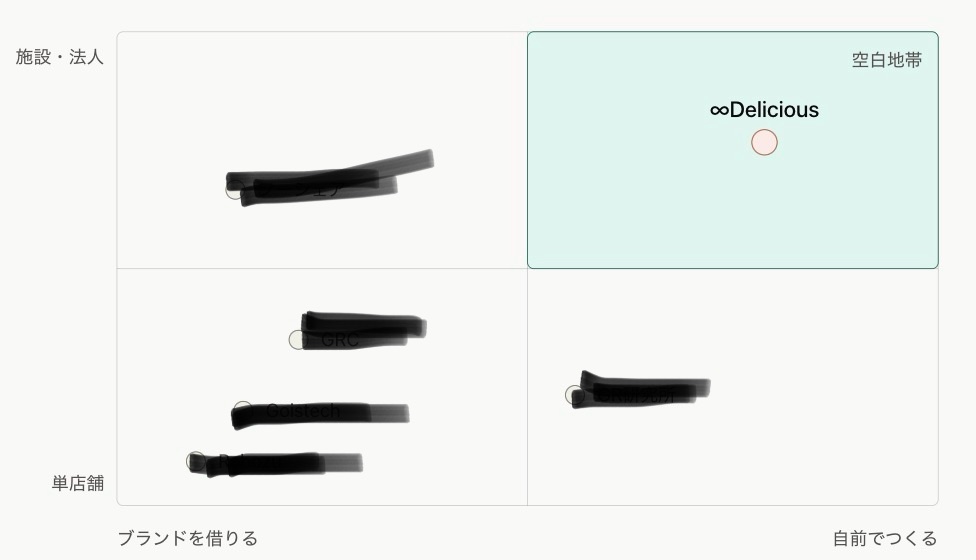
この2つは、他社のブランドを借りているから発生しています。
自前のブランドで回すと、率はこうなる
月商135万円(1,500円×30食/日)の場合で比べます。
| 借りる場合 | 自前の場合 | |
|---|---|---|
| 手数料 | 52.0万円 | 52.0万円 |
| 原価・包材 | 33.8万円 | 27.0万円 |
| ロイヤリティ | 13.5万円 | 0円 |
| 利用料 | 3.3万円 | 0円 |
| 貢献利益 | 32.4万円 | 56.0万円 |
| 貢献利益率 | 24.0% | 41.5% |
率で17ポイント、金額で月23.6万円の差がつきます。年間なら約283万円です。
ここで気づいてほしいのは、借りる場合の率が、先ほどの1日10食のときの19.1%から24.0%に上がっていることです。サービス利用料が固定費なので、食数が増えるほど1食あたりの負担は軽くなります。つまり、借りる形は小さく回すほど不利になります。
それでも、自前の41.5%には届きません。ロイヤリティは率で引かれるため、規模を大きくしても軽くならないからです。
1日30食。1件5〜10分なので、合計3〜4時間ほどの作業量です(仕込みを前倒しした場合)。既存スタッフの手が空いている時間で収まる範囲なら、追加の人件費も固定費も発生しません。1食目から黒字になります。
人件費まで引くと、こうなる
上の表は、どちらも追加の人件費がかからない前提で出しています。ここからは、実際の人の動き方を入れて比べます。
1日30食は月900食。1食7分として105時間ぶんの作業です。
借りる場合は、この規模になると人を入れることになります。時給1,300円で13.7万円です。
自前の場合は、オーナーが空いている時間に自分で回します。新しく人を雇わないので、出ていく人件費はありません。
| 借りる場合 | 自前の場合 | |
|---|---|---|
| 貢献利益 | 32.4万円 | 56.0万円 |
| 人件費 | −13.7万円(人を入れる) | 0円(オーナーの空き時間) |
| 手残り | 18.7万円 | 56.0万円 |
| 売上に対する率 | 13.9% | 41.5% |
借りる場合の13.9%は、この記事の前半で公開事例から計算した12〜15%とぴったり重なります。別の道筋で計算しても同じ数字になるということです。
月37.3万円、年間で約448万円の差になります。
ここは前提を正直に書いておきます。自前の側は、オーナー自身が動いています。この時間をコストと数えるかどうかは、意見が分かれるところです。
ただ、すでに店にいて、手が空いている時間です。その時間のために、わざわざ13.7万円を払って人を呼ぶ必要はありません。何もしなければ、その時間は1円も生みません。
そして、仮に自前でも人を入れて計算した場合、手残りは42.3万円(31.3%)です。それでも借りる場合の13.9%を大きく上回ります。差がついているのは働き方ではなく、ロイヤリティと利用料を払っているかどうかだからです。
なお、借りる場合の13.9%は、この記事の前半で公開事例から計算した12〜15%とぴったり重なります。別の道筋で計算しても、同じところに着地します。
派手ではありません。月商498万円のような見出しにはなりません。ですが、手残りで並べたとき、41.5%と13.1%の差は覆りません。
※この記事の41.5%は、手数料を税込38.5%として計算した数字です。課税事業者で税抜35%として計算する場合は、もう少し高くなります。
まとめ
✅ 売上の76.8%は、食数に関係なく先に引かれる
✅ 人件費まで入れると、手残りは売上の12〜15%に収束する
✅ 事例の月商は、アイドルタイムでは回らない食数になっている
✅ 手数料35%は税抜表記。免税・簡易課税なら38.5%が実コスト
✅ 率を動かせるのは、ロイヤリティと利用料の2つだけ
判断するときは、提示された月商を、この記事と同じ手順で引き算してみてください。それだけで、見え方が変わります。
∞Deliciousでは、他社の提案を受けている方の収支の検算もお手伝いしています。「この条件で、うちはいくら残るのか」を一緒に計算しますので、お気軽にご相談ください。
▶ ご相談はこちらをクリック
※試算の前提について
ロイヤリティ10%・サービス利用料月3.3万円は、公開されている料金の一例です。非公開の会社もあり、条件は各社で異なります。人件費は時給1,300円・1食7分の実測値、客単価1,500円で計算しています。返金・キャンセル損は月間注文数の1〜3%として織り込みました。すべて公開情報と自社の実測にもとづく試算であり、各社の実際の条件を保証するものではありません。
関根和樹(株式会社8Delicious 代表取締役)
17歳から飲食の現場に立ち、飲食店経営とコンサルティングに従事。5年で139名の事業者を支援。自身の店で遊休厨房を使ったデリバリーを実証し、貢献利益率約45%を確認。
主な事業:コンサルティング/飲食業/弁当事業/ケータリング事業/広告運用事業/不動産事業